“Bán nhiều nhưng không có tiền” không phải một nghịch lý — nó là hệ quả logic của việc doanh thu và dòng tiền là hai khái niệm hoàn toàn khác nhau, dù nhiều chủ doanh nghiệp vẫn nhầm lẫn chúng.
Doanh thu là con số trên giấy, tiền mặt là con số trong tài khoản
Một đơn hàng được ghi nhận doanh thu ngay khi bán, nhưng tiền thực tế có thể CHƯA VỀ TRONG NHIỀU TUẦN, NHIỀU THÁNG — đặc biệt với các đơn hàng cho phép công nợ hoặc thanh toán trả chậm.
Chu kỳ chuyển đổi tiền mặt: khoảng cách âm thầm gây khó khăn
Khoảng cách giữa lúc chi tiền để tạo ra sản phẩm/dịch vụ và lúc thực sự thu được tiền từ khách hàng chính là nơi doanh nghiệp “bán nhiều nhưng vẫn thiếu tiền”.
Doanh nghiệp phải chi tiền trước (mua nguyên vật liệu, trả lương, vận hành) rồi mới thu tiền sau — nếu khoảng cách này quá dài, doanh nghiệp có thể tăng trưởng đến mức tự làm cạn kiệt tiền mặt của chính mình.
3 nơi tiền mặt thường bị “giam giữ”
- Công nợ phải thu chưa được thu hồi đúng hạn: Khách hàng nợ tiền lâu hơn thời hạn thoả thuận, nhưng không có cơ chế theo dõi và nhắc nhở chặt chẽ.
- Hàng tồn kho quá nhiều: Tiền đã chi ra để mua hàng nhưng chưa bán được, đang “nằm im” trong kho thay vì lưu thông.
- Tăng trưởng quá nhanh so với khả năng tài trợ vốn lưu động: Càng bán nhiều, càng cần nhiều vốn để tài trợ cho khoảng cách thu-chi, nếu không chuẩn bị trước sẽ thiếu hụt.
Tính chu kỳ chuyển đổi tiền mặt của doanh nghiệp
Tính số ngày trung bình từ lúc chi tiền đến lúc thu được tiền về. Nếu con số này đang tăng dần theo thời gian, đó là dấu hiệu cảnh báo sớm cần xử lý ngay.
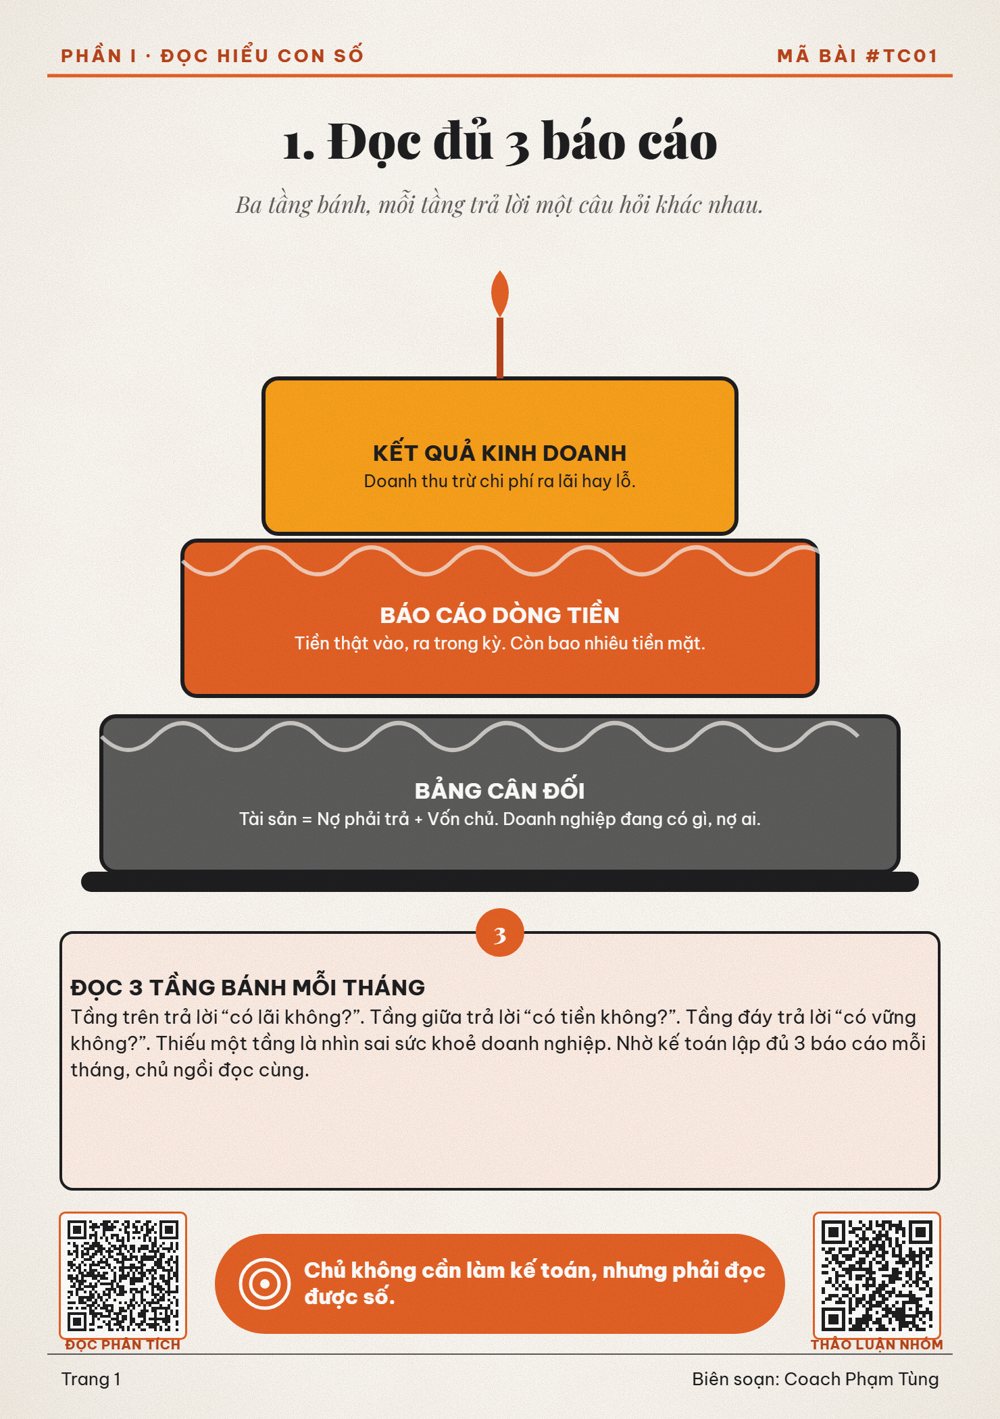
Lợi nhuận trên giấy không nuôi sống doanh nghiệp — tiền mặt trong tài khoản mới làm được điều đó
Nhiều doanh nghiệp có lãi trên báo cáo vẫn phá sản vì hết tiền mặt để trả các khoản đến hạn. Quản lý dòng tiền quan trọng không kém việc tăng doanh thu.
Muốn phân tích và cải thiện dòng tiền thực tế cho doanh nghiệp?
Đặt lịch tư vấn 1-1 với Coach Phạm Tùng để rà soát chu kỳ chuyển đổi tiền mặt của doanh nghiệp bạn.
ĐẶT LỊCH TƯ VẤN